Français
George Samuelson
October 7, 2026
© SCF

La crise énergétique européenne n’est pas terminée.

La crise énergétique européenne n’est pas terminée. Les prix du gaz restent obstinément élevés sur tout le continent alors que les Européens affrontent un long hiver.

En réponse à une crise énergétique découlant de la dépendance continue de l’Europe aux importations de gaz naturel liquéfié, sur fond de volatilité géopolitique mondiale persistante, les dirigeants européens poussent à diversifier le mix énergétique du bloc. Si cela signifie que l’Europe développe rapidement ses capacités en énergies renouvelables, cela marque aussi un retour significatif au combustible fossile le plus polluant du monde – le charbon.

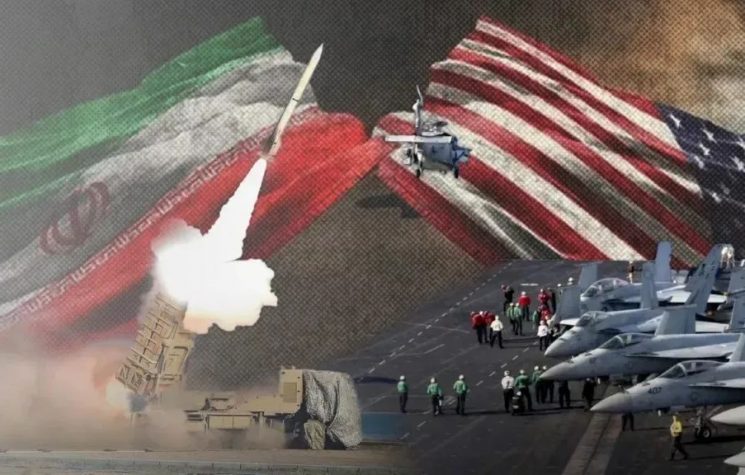
Plus tôt cette année, lorsque les États-Unis et Israël ont lancé une offensive en Iran, provoquant ainsi la perturbation d’un cinquième des échanges mondiaux de pétrole et de gaz, l’Europe s’est réveillée pour réaliser qu’elle s’était laissée aller, en somnambule, à une nouvelle crise énergétique – sa troisième en seulement quatre ans. « Nous avions juré d’apprendre. Nous avions promis que les choses changeraient, mais nous voilà », a récemment déclaré un « diplomate européen très frustré », cité anonymement par la BBC.

« Au lieu de se concentrer sur des plans à long terme indispensables – sur la manière de rendre l’Europe plus compétitive dans ce monde de plus en plus instable, les premiers ministres et présidents [européens] sont maintenant pris de panique face aux prix [de l’énergie], inquiets des électeurs en colère et à la recherche de solutions à court terme », poursuit la source. « Exactement comme lors de la crise après l’invasion à grande échelle de l’Ukraine par la Russie. Conflit différent. Mêmes divisions européennes ; mêmes dilemmes énergétiques. Nous ne pouvons pas continuer à tourner en rond comme ça. Il va falloir que quelque chose cède. »

Aujourd’hui, six mois après le déclenchement de la guerre en Iran et la fermeture initiale du détroit d’Ormuz, l’Europe continue d’en subir les conséquences, les prix du gaz restant brutalement élevés. Rien que ce mois-ci, les prix du gaz ont atteint leur plus haut niveau en trois ans, dépassant les 80 € (90,98 $) par mégawattheure.

Les prix sont si élevés, en fait, que l’électricité produite au charbon est devenue moins chère que celle produite au gaz en Europe pour la première fois depuis des années. Cela a poussé de nombreux pays européens, et en particulier la plus grande économie de l’Union européenne, l’Allemagne, à revenir au charbon. Et, inquiétant, les experts affirment que cette tendance se poursuivra pendant des années encore.

« Le charbon devrait rester moins cher que le gaz pour la production d’électricité jusqu’à l’année prochaine, et potentiellement jusqu’en mars 2028 », rapportait Reuters plus tôt cette semaine, citant une conversation avec Marta Wroniszewska, analyste chez Veyt. « Les prix du gaz à plus long terme indiquent que les traders s’attendent à ce que les contraintes d’approvisionnement persistent. »

Cependant, le potentiel de croissance du charbon en Europe comporte des limites notables. Des années de politiques visant à réduire puis à éliminer progressivement le charbon ont laissé au continent beaucoup moins de centrales à charbon qu’auparavant. En 1990, l’Union européenne tirait plus d’un tiers de sa production d’électricité du charbon. En 2025, cette part était tombée à seulement 9,2 %, selon les données d’Eurostat. Ainsi, même si les centrales à charbon restantes en Europe bénéficieront d’une aubaine grâce aux prix actuels du gaz, le potentiel de rebond du charbon dans la région a un plafond.

Hors d’Europe, cependant, c’est une autre histoire. À l’échelle mondiale, le charbon reste la plus grande source unique de production d’électricité. Et tandis que l’Europe ferme ses capacités à charbon, de nombreuses économies émergentes continuent de développer les leurs, avec une croissance particulièrement forte aux Philippines, en Indonésie et dans d’autres pays en développement rapide d’Asie. Ce n’est pas un hasard si c’est aussi la région la plus durement touchée par la fermeture du détroit d’Ormuz.

Si le charbon est bon marché, abondant et considéré comme un outil essentiel pour permettre le développement économique des pays pauvres, la prolongation continue du règne du charbon présente des compromis qui l’emportent largement sur les bénéfices. Le charbon est le principal moteur du réchauffement climatique, responsable d’environ 40 % de toutes les émissions de gaz à effet de serre. Cependant, tout n’est pas négatif – le retour du charbon se produit en parallèle d’une augmentation mondiale majeure des ressources en énergie propre. De plus en plus, les énergies renouvelables sont adoptées pour leur rôle dans un avenir plus sûr sur le plan énergétique, et sont considérées comme un rempart essentiel contre la prochaine crise énergétique mondiale.

Contrairement au gaz naturel, au pétrole et au charbon, « l’éolien et le solaire ne peuvent pas être soumis à un embargo, bloqués ou coupés par une puissance étrangère », écrivait David Frykman, associé général du groupe de capital-risque basé à Stockholm Norrsken, dans une tribune publiée par Fortune plus tôt cette année. « Chaque térawattheure de production renouvelable nationale est un térawattheure qu’aucun adversaire ne peut transformer en arme. »

L’Europe revient au charbon alors que les prix du gaz explosent

La crise énergétique européenne n’est pas terminée.

La crise énergétique européenne n’est pas terminée. Les prix du gaz restent obstinément élevés sur tout le continent alors que les Européens affrontent un long hiver.

En réponse à une crise énergétique découlant de la dépendance continue de l’Europe aux importations de gaz naturel liquéfié, sur fond de volatilité géopolitique mondiale persistante, les dirigeants européens poussent à diversifier le mix énergétique du bloc. Si cela signifie que l’Europe développe rapidement ses capacités en énergies renouvelables, cela marque aussi un retour significatif au combustible fossile le plus polluant du monde – le charbon.

Plus tôt cette année, lorsque les États-Unis et Israël ont lancé une offensive en Iran, provoquant ainsi la perturbation d’un cinquième des échanges mondiaux de pétrole et de gaz, l’Europe s’est réveillée pour réaliser qu’elle s’était laissée aller, en somnambule, à une nouvelle crise énergétique – sa troisième en seulement quatre ans. « Nous avions juré d’apprendre. Nous avions promis que les choses changeraient, mais nous voilà », a récemment déclaré un « diplomate européen très frustré », cité anonymement par la BBC.

« Au lieu de se concentrer sur des plans à long terme indispensables – sur la manière de rendre l’Europe plus compétitive dans ce monde de plus en plus instable, les premiers ministres et présidents [européens] sont maintenant pris de panique face aux prix [de l’énergie], inquiets des électeurs en colère et à la recherche de solutions à court terme », poursuit la source. « Exactement comme lors de la crise après l’invasion à grande échelle de l’Ukraine par la Russie. Conflit différent. Mêmes divisions européennes ; mêmes dilemmes énergétiques. Nous ne pouvons pas continuer à tourner en rond comme ça. Il va falloir que quelque chose cède. »

Aujourd’hui, six mois après le déclenchement de la guerre en Iran et la fermeture initiale du détroit d’Ormuz, l’Europe continue d’en subir les conséquences, les prix du gaz restant brutalement élevés. Rien que ce mois-ci, les prix du gaz ont atteint leur plus haut niveau en trois ans, dépassant les 80 € (90,98 $) par mégawattheure.

Les prix sont si élevés, en fait, que l’électricité produite au charbon est devenue moins chère que celle produite au gaz en Europe pour la première fois depuis des années. Cela a poussé de nombreux pays européens, et en particulier la plus grande économie de l’Union européenne, l’Allemagne, à revenir au charbon. Et, inquiétant, les experts affirment que cette tendance se poursuivra pendant des années encore.

« Le charbon devrait rester moins cher que le gaz pour la production d’électricité jusqu’à l’année prochaine, et potentiellement jusqu’en mars 2028 », rapportait Reuters plus tôt cette semaine, citant une conversation avec Marta Wroniszewska, analyste chez Veyt. « Les prix du gaz à plus long terme indiquent que les traders s’attendent à ce que les contraintes d’approvisionnement persistent. »

Cependant, le potentiel de croissance du charbon en Europe comporte des limites notables. Des années de politiques visant à réduire puis à éliminer progressivement le charbon ont laissé au continent beaucoup moins de centrales à charbon qu’auparavant. En 1990, l’Union européenne tirait plus d’un tiers de sa production d’électricité du charbon. En 2025, cette part était tombée à seulement 9,2 %, selon les données d’Eurostat. Ainsi, même si les centrales à charbon restantes en Europe bénéficieront d’une aubaine grâce aux prix actuels du gaz, le potentiel de rebond du charbon dans la région a un plafond.

Hors d’Europe, cependant, c’est une autre histoire. À l’échelle mondiale, le charbon reste la plus grande source unique de production d’électricité. Et tandis que l’Europe ferme ses capacités à charbon, de nombreuses économies émergentes continuent de développer les leurs, avec une croissance particulièrement forte aux Philippines, en Indonésie et dans d’autres pays en développement rapide d’Asie. Ce n’est pas un hasard si c’est aussi la région la plus durement touchée par la fermeture du détroit d’Ormuz.

Si le charbon est bon marché, abondant et considéré comme un outil essentiel pour permettre le développement économique des pays pauvres, la prolongation continue du règne du charbon présente des compromis qui l’emportent largement sur les bénéfices. Le charbon est le principal moteur du réchauffement climatique, responsable d’environ 40 % de toutes les émissions de gaz à effet de serre. Cependant, tout n’est pas négatif – le retour du charbon se produit en parallèle d’une augmentation mondiale majeure des ressources en énergie propre. De plus en plus, les énergies renouvelables sont adoptées pour leur rôle dans un avenir plus sûr sur le plan énergétique, et sont considérées comme un rempart essentiel contre la prochaine crise énergétique mondiale.

Contrairement au gaz naturel, au pétrole et au charbon, « l’éolien et le solaire ne peuvent pas être soumis à un embargo, bloqués ou coupés par une puissance étrangère », écrivait David Frykman, associé général du groupe de capital-risque basé à Stockholm Norrsken, dans une tribune publiée par Fortune plus tôt cette année. « Chaque térawattheure de production renouvelable nationale est un térawattheure qu’aucun adversaire ne peut transformer en arme. »
La crise énergétique européenne n’est pas terminée.

La crise énergétique européenne n’est pas terminée. Les prix du gaz restent obstinément élevés sur tout le continent alors que les Européens affrontent un long hiver.

En réponse à une crise énergétique découlant de la dépendance continue de l’Europe aux importations de gaz naturel liquéfié, sur fond de volatilité géopolitique mondiale persistante, les dirigeants européens poussent à diversifier le mix énergétique du bloc. Si cela signifie que l’Europe développe rapidement ses capacités en énergies renouvelables, cela marque aussi un retour significatif au combustible fossile le plus polluant du monde – le charbon.

Plus tôt cette année, lorsque les États-Unis et Israël ont lancé une offensive en Iran, provoquant ainsi la perturbation d’un cinquième des échanges mondiaux de pétrole et de gaz, l’Europe s’est réveillée pour réaliser qu’elle s’était laissée aller, en somnambule, à une nouvelle crise énergétique – sa troisième en seulement quatre ans. « Nous avions juré d’apprendre. Nous avions promis que les choses changeraient, mais nous voilà », a récemment déclaré un « diplomate européen très frustré », cité anonymement par la BBC.

« Au lieu de se concentrer sur des plans à long terme indispensables – sur la manière de rendre l’Europe plus compétitive dans ce monde de plus en plus instable, les premiers ministres et présidents [européens] sont maintenant pris de panique face aux prix [de l’énergie], inquiets des électeurs en colère et à la recherche de solutions à court terme », poursuit la source. « Exactement comme lors de la crise après l’invasion à grande échelle de l’Ukraine par la Russie. Conflit différent. Mêmes divisions européennes ; mêmes dilemmes énergétiques. Nous ne pouvons pas continuer à tourner en rond comme ça. Il va falloir que quelque chose cède. »

Aujourd’hui, six mois après le déclenchement de la guerre en Iran et la fermeture initiale du détroit d’Ormuz, l’Europe continue d’en subir les conséquences, les prix du gaz restant brutalement élevés. Rien que ce mois-ci, les prix du gaz ont atteint leur plus haut niveau en trois ans, dépassant les 80 € (90,98 $) par mégawattheure.

Les prix sont si élevés, en fait, que l’électricité produite au charbon est devenue moins chère que celle produite au gaz en Europe pour la première fois depuis des années. Cela a poussé de nombreux pays européens, et en particulier la plus grande économie de l’Union européenne, l’Allemagne, à revenir au charbon. Et, inquiétant, les experts affirment que cette tendance se poursuivra pendant des années encore.

« Le charbon devrait rester moins cher que le gaz pour la production d’électricité jusqu’à l’année prochaine, et potentiellement jusqu’en mars 2028 », rapportait Reuters plus tôt cette semaine, citant une conversation avec Marta Wroniszewska, analyste chez Veyt. « Les prix du gaz à plus long terme indiquent que les traders s’attendent à ce que les contraintes d’approvisionnement persistent. »

Cependant, le potentiel de croissance du charbon en Europe comporte des limites notables. Des années de politiques visant à réduire puis à éliminer progressivement le charbon ont laissé au continent beaucoup moins de centrales à charbon qu’auparavant. En 1990, l’Union européenne tirait plus d’un tiers de sa production d’électricité du charbon. En 2025, cette part était tombée à seulement 9,2 %, selon les données d’Eurostat. Ainsi, même si les centrales à charbon restantes en Europe bénéficieront d’une aubaine grâce aux prix actuels du gaz, le potentiel de rebond du charbon dans la région a un plafond.

Hors d’Europe, cependant, c’est une autre histoire. À l’échelle mondiale, le charbon reste la plus grande source unique de production d’électricité. Et tandis que l’Europe ferme ses capacités à charbon, de nombreuses économies émergentes continuent de développer les leurs, avec une croissance particulièrement forte aux Philippines, en Indonésie et dans d’autres pays en développement rapide d’Asie. Ce n’est pas un hasard si c’est aussi la région la plus durement touchée par la fermeture du détroit d’Ormuz.

Si le charbon est bon marché, abondant et considéré comme un outil essentiel pour permettre le développement économique des pays pauvres, la prolongation continue du règne du charbon présente des compromis qui l’emportent largement sur les bénéfices. Le charbon est le principal moteur du réchauffement climatique, responsable d’environ 40 % de toutes les émissions de gaz à effet de serre. Cependant, tout n’est pas négatif – le retour du charbon se produit en parallèle d’une augmentation mondiale majeure des ressources en énergie propre. De plus en plus, les énergies renouvelables sont adoptées pour leur rôle dans un avenir plus sûr sur le plan énergétique, et sont considérées comme un rempart essentiel contre la prochaine crise énergétique mondiale.

Contrairement au gaz naturel, au pétrole et au charbon, « l’éolien et le solaire ne peuvent pas être soumis à un embargo, bloqués ou coupés par une puissance étrangère », écrivait David Frykman, associé général du groupe de capital-risque basé à Stockholm Norrsken, dans une tribune publiée par Fortune plus tôt cette année. « Chaque térawattheure de production renouvelable nationale est un térawattheure qu’aucun adversaire ne peut transformer en arme. »

The views of individual contributors do not necessarily represent those of the Strategic Culture Foundation.

See also

October 5, 2026
September 24, 2026

See also

October 5, 2026
September 24, 2026
The views of individual contributors do not necessarily represent those of the Strategic Culture Foundation.